

離婚の話し合いで、預貯金や自宅と並んで迷いやすいのが保険です。「子どものために積んできた学資保険まで半分に分けなければいけないのか」「夫名義の生命保険は自分には関係ないのか」と、ご相談の場でよくお聞きします。保険は通帳のように残高が見えないため、そもそも分ける対象なのか、分けるとしたらいつの時点の金額なのかが分かりにくい財産です。そこで本記事では、学資保険や生命保険が離婚の財産分与でどのように扱われるのか、解約返戻金の確認方法、解約して分ける場合と契約者(名義)を変えて続ける場合の違い、協議書への書き方までを、熊本・八代でご相談を多く扱う弁護士の視点から整理します。
学資保険や生命保険は財産分与の対象になるのか
財産分与では、婚姻中に夫婦が協力して築いた財産を分け合うのが原則です。保険についても、名義が夫か妻かではなく、婚姻期間中の収入から保険料が払われてきたかどうかで判断されるのが一般的です。したがって、夫名義の生命保険であっても、妻名義の学資保険であっても、婚姻中に積み上がった部分は対象として扱われるのが原則と考えられています。
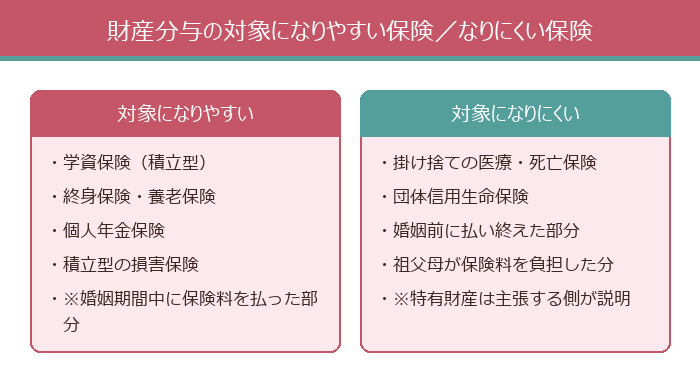
もっとも、すべての保険が対象になるわけではありません。鍵になるのは「今解約したらお金が戻ってくるか」です。解約返戻金が生じる積立型の保険は、その返戻金相当額が財産的価値として評価されます。これに対し、解約してもお金が戻らない掛け捨て型の医療保険や定期保険は、評価すべき財産がないため対象に含めない扱いが一般的です。住宅ローンに付いている団体信用生命保険も、積立ての性質がなく受取人が金融機関であることから、通常は対象として扱われません。
よくいただくのが「学資保険は子どものためのお金だから、分与の対象から外れるのではないか」というご質問です。法律上は、契約者が親で保険料も夫婦の収入から出ている以上、夫婦の財産として扱われるのが原則です。ただし、夫婦の双方が「この学資保険は分与の対象とせず、子どものために残す」と合意すれば、その内容で取り決めることはできます。実際の協議や調停でも、学資保険だけは手を付けず、他の財産で金額を調整する形に落ち着くことは少なくありません。どちらの進め方が適切かは、他にどれだけ財産があるか、養育費をどう決めるかによって変わります。
いつの時点の金額で分けるのか(基準時と解約返戻金の確認)
保険を分ける話で最初につまずきやすいのが、金額の決め方です。財産分与では、夫婦の協力関係が終わった時点を基準に財産の範囲を決めるため、すでに別居しているケースでは別居時を基準とするのが実務上の一般的な考え方です。保険についても、別居した日に解約したと仮定したときの解約返戻金額をもって評価するのが通例です。別居後に払い続けた保険料で増えた部分は、払った側の財産として扱われる余地があります。
金額は保険証券だけでは分からないことが多いため、保険会社に「解約返戻金額証明書」や見込額の証明書を発行してもらう方法が確実です。このとき、「今日の金額」ではなく「別居した年月日時点の金額」と日付を指定して依頼するのが大切です。契約者でなければ発行を受けられないことが多いので、相手方名義の保険については、協議の段階で証明書の取得を依頼し、応じてもらえない場合は調停の中で資料の提出を求めていく流れになります。
婚姻前から加入していた保険や、祖父母が保険料を負担してくれた保険は、その部分は夫婦で築いた財産とはいえず、特有財産として分与の対象から外れる余地があります。評価の方法としては、基準時の解約返戻金から婚姻時点の解約返戻金を差し引いて、婚姻期間に対応する部分だけを対象とする考え方が用いられることがあります。説明のための例として、基準時の解約返戻金が500万円、結婚した時点の解約返戻金が200万円であれば、差額の300万円を対象として扱うという整理です(これは考え方を示すための数値例であり、実際の評価方法は事案により異なります。2026年10月時点の一般的な実務の考え方です)。なお、特有財産であることを主張する側が、その事情を資料で説明する必要があるとされており、保険料を誰が払っていたかを示す通帳や保険料の口座引落しの記録が手元にあるかどうかが実際の分かれ目になります。財産分与全体の考え方は離婚の財産分与とは?対象になる財産・ならない財産と2分の1ルールで、退職金のように評価が難しい財産の扱いは退職金は離婚の財産分与の対象?でも解説しています。
解約して分けるか、契約者を変えて続けるか
学資保険の分け方は、大きく二つに分かれます。ひとつは解約して返戻金を分ける方法、もうひとつは契約を続けたまま、契約者の名義を子どもを育てる側へ移し、返戻金相当額は他の財産で調整する方法です。
- 解約して分ける…金額がはっきりし、後の関係を残さない進め方です。一方で、途中解約では払った保険料の総額を下回ることが多く、予定していた進学資金が減ってしまう点に注意が必要です。
- 契約者を変えて続ける…子どもの進学資金をそのまま確保できます。ただし契約者変更には保険会社所定の手続きが必要で、現在の契約者の協力が得られないと進みません。
契約者変更を選ぶ場合は、保険会社の手続き(契約者変更請求書の提出、本人確認書類、保険証券など)とあわせて、保険金の受取人を誰にするかも同時に整理しておくのが安心です。契約者が相手方のまま離婚すると、こちらの知らないうちに解約されたり、契約者貸付を利用されたりする可能性が残ります。子どもを育てる側が契約者と保険料の負担者になる形に揃えておくことで、こうした行き違いを避けやすくなります。
税金についても触れておきます。財産分与として財産を受け取ること自体には、原則として贈与税はかからないと考えられています。学資保険の契約者変更そのものの時点では課税関係が生じないとされる一方、満期保険金や解約返戻金を受け取る段階では、保険料を実際に負担していたのが誰かと受取人が誰かという関係で課税の扱いが変わります。金額が大きい場合や保険料の負担者が途中で変わっている場合は、税理士にも確認しておくことをおすすめします。財産分与と税金の関係は離婚の財産分与に税金はかかる?贈与税と家の名義変更でも整理しています。
離婚協議書・公正証書に書いておきたいこと
保険は、合意した内容を書面に残しておかないと後で食い違いが起きやすい財産です。協議書や公正証書には、少なくとも次の点を具体的に書き込んでおくことをおすすめします。
- どの保険契約か(保険会社名・証券番号・被保険者)を特定して記載する
- 契約者と保険金受取人を誰に変更するか、いつまでに手続きするか
- 離婚後の保険料を誰が負担するか
- 満期保険金を子どもの進学費用に充てることを確認するか
- 財産分与の精算として、他の財産でいくら調整するか
保険料の負担は、養育費とは別の負担なのか、養育費に含めて考えるのかで後々の認識が分かれやすい部分です。「学資保険の保険料を払っているのだから養育費はその分減らしてよい」という理解の違いが、数年後の紛争になることがあります。養育費の決め方は養育費の相場と決め方|離婚の養育費の計算・公正証書・不払い対策をご覧いただき、保険料の負担と養育費の関係を文言で切り分けておくと安心です。
熊本で保険の分け方が折り合わないときの進め方
話し合いで折り合わない場合は、家庭裁判所の離婚調停や財産分与の調停で進めることになります。熊本県内では熊本家庭裁判所の本庁に加え、玉名・山鹿・阿蘇・八代・人吉・天草の各支部があり、相手方の住所地などによって申立て先が変わります。最新の管轄は熊本家庭裁判所の公式サイトでご確認ください。
調停で保険が争点になるときは、解約返戻金額証明書を期日の前に用意できているかどうかで進み方が変わります。熊本・八代でのご相談でも、別居から時間が経ってしまい、基準時の金額を遡って確認するところから始めるケースが目立ちます。相手方が保険の存在や金額を明らかにしない場合には、調停の中で資料の提出を促したり、裁判所を通じて保険会社へ照会を求める方法を検討することになりますが、どの手段が適切かは事案によって異なります。
また、熊本市と八代市のように夫婦が別の市に分かれて暮らしている場合、どちらの家庭裁判所に申し立てるか、期日にどう出席するかという現実的な負担も検討材料になります。ご本人だけで判断が難しいと感じたときは、弁護士紹介のページもご参照のうえ、早い段階でご相談ください。本記事は2026年10月時点の情報です。
財産分与の対象になる保険・ならない保険の見分け方
保険は種類が多く、「これも分けるのか」と迷いやすいところです。基本の考え方は、婚姻中に夫婦の収入から保険料を払ってきたものかどうかです。この視点で整理すると次のようになります。
- 対象になりやすいもの…婚姻中に加入し、夫婦の収入から保険料を払ってきた学資保険、終身保険、養老保険、個人年金保険、変額保険や外貨建ての保険などです。名義が夫婦のどちらであっても、原資が夫婦の収入であれば対象として扱われるのが原則です。
- 対象になりにくいもの…掛け捨て型の定期保険や医療保険・がん保険のように、解約しても戻ってくるお金がないものは、分ける対象としての価値がありません。
- 対象から外れることがあるもの…結婚前から加入して払い続けていた部分、ご自身の親が保険料を負担していた保険、相続や贈与で受け取ったお金を原資とする保険は、特有財産として対象外と判断される余地があります。ただし、婚姻後も夫婦の収入で払い続けた期間があれば、その部分は対象に含まれると考えるのが一般的です。この切り分けのためには、加入時期と保険料の支払元を示す資料が必要になります。
- 判断が難しいもの…会社名義の保険(経営者の方の事案でよく問題になります)、お子さまの名義で作った預貯金やお子さま名義の保険です。形式的な名義ではなく、実質的に誰の収入で積み立てられたものかという観点から判断されることになり、争いになりやすい部分です。
相手が保険の存在自体を明らかにしない場合は、生命保険協会の契約照会制度や、調停での調査嘱託を検討することになります。預貯金を含めた調査の方法は離婚で相手が財産を隠しているときの調べ方で詳しく説明しています。
解約や名義変更で生じる税金と目減りに注意する
分け方を決めるときに見落とされやすいのが、手取りがいくらになるのかという点です。以下は一般的な説明ですので、実際の申告にあたっては税理士や所轄の税務署にご確認ください。
- 解約返戻金を受け取ったときの税金…受け取った解約返戻金が、それまでに払い込んだ保険料の総額を上回る場合、その差額は一時所得として所得税の課税対象になり得ます。一時所得には50万円の特別控除があり、控除後の金額の2分の1が課税対象となる計算ですので、差額が50万円以下であれば課税されないのが通常です。
- 財産分与として受け取る分…離婚に伴う財産分与として受け取る財産には、原則として贈与税はかからないものとして扱われます。もっとも、分与された額が婚姻中の財産や事情に照らして過大である場合には、課税の問題が生じ得るとされています。
- 契約者を変更した時点…契約者の名義を変更しただけでは、その時点で課税されないのが原則です。将来、満期金や解約返戻金を受け取ったときに、誰が保険料を負担していたかに応じて課税関係が決まります。名義を変えた後の保険料を誰が払うのかを決めておかないと、後から思わぬ課税が生じることがあります。
- 解約すると元本を割ることがある…低解約返戻金型の保険や、加入から間もない学資保険は、解約返戻金が払込額を大きく下回ることがあります。半分ずつ分けるという結論よりも、「解約せずに続けて、返戻金相当額を他の財産で調整する」方が双方の手取りが増える場合があります。
- 契約者貸付や質権が付いている場合…契約者貸付を受けていると、その残高が解約返戻金から差し引かれます。住宅ローンの担保として保険に質権が設定されている場合は、金融機関の承諾がないと解約や名義変更ができないこともありますので、ローンの契約内容もあわせて確認が必要です。
学資保険を残す場合、養育費とどう整理するか
学資保険については、「解約せずに子のために残したい」というご希望が多く、その場合は保険料を今後誰が払っていくのかが論点になります。整理の仕方としては、次のような組み立てがあります。
- 親権者が契約者となり、保険料も負担する…最もすっきりする形です。この場合、保険料の負担分を考慮して養育費の額を調整する、あるいは財産分与で解約返戻金相当額の一部を受け取る形で均衡を取ることが考えられます。
- 契約者は親権者に変え、保険料は相手が払い続ける…この形をとるときは、保険料が養育費とは別の負担なのか、養育費の一部に含まれるのかを協議書に明記しておくことが重要です。ここが曖昧だと、後に「学資保険を払っているのだから養育費は減らしてよいはずだ」という主張が出て、紛争が再燃します。
- 満期金の受取人と使途を決めておく…満期金をお子さまの進学費用に充てることや、受け取った側が他方に報告することなどを定めておくと、将来の不信を避けられます。
- 払えなくなった場合の扱い…収入が下がって保険料を払えなくなった場合に備え、払済保険への変更や減額をするときは事前に相手に通知する、といった条項を入れておく例もあります。
さらに、大学の入学金のようなまとまった出費は、毎月の養育費とは別に「特別の出費」として分担を取り決めておくことができます。学資保険があるからといって進学費用の全額が賄えるとは限りませんので、保険と養育費と特別の出費の三つを並べて考えておくと、後の争いが減ります。取り決めは口約束ではなく、離婚協議書や公正証書の形で残してください。熊本・八代でのご相談でも、保険の扱いだけが曖昧なまま離婚してしまい、数年後に満期金の使い道でもめるという例が見られます。
まとめ
学資保険や生命保険は、解約返戻金という形で財産的価値を持つため、婚姻期間中に積み上がった部分は財産分与の対象として扱われるのが原則です。掛け捨ての保険や、婚姻前・祖父母が負担した部分は対象から外れる余地があり、評価は原則として別居時の解約返戻金額をもとに行われます。金額を確定させるには、保険会社に日付を指定して証明書を取得することが出発点になります。
そのうえで、解約して分けるのか、契約者を子どもを育てる側に移して続けるのかという選択があり、それぞれに利点と注意点があります。いずれを選ぶ場合も、契約者と受取人、保険料の負担、養育費との関係を書面で具体的に残しておくことが、後の行き違いを防ぐ近道です。事案によって適切な進め方は異なりますので、保険の資料がそろう前の段階からご相談いただければ、基準時の金額を確保する手当てを含めて一緒に検討できます。
\ 離婚のお悩み、まずはAIに気軽に相談 /
24時間いつでも、LINEで匿名OK。財産分与・慰謝料・親権・養育費など、あなたの状況に合わせて情報を整理し、次の一歩をご案内します。
※AIによる一般的な情報提供です。個別の法的判断は弁護士にご相談ください。
監修:弁護士法人Si-Law(熊本県弁護士会所属・熊本市/八代市) 弁護士紹介 / 2026年10月30日 公開
離婚・不倫のご相談は弁護士法人Si-Lawへ
弁護士法人Si-Law(熊本・八代)では、離婚や不倫に関するご相談を承っております。財産分与・慰謝料・親権・養育費など、お金と子どもの問題について、あなたにとって最善の解決を一緒に考えます。初回相談は無料です。まずはお気軽にお問い合わせください。
▶ 無料相談のご予約はこちら
お電話でのご相談:096-234-6543(熊本オフィス)/0965-62-8582(八代オフィス)
弁護士費用のご案内 / 弁護士紹介 / ご相談の流れ
※本記事は一般的な情報提供を目的としたものであり、個別の事案の結論を保証するものではありません。実際のご判断にあたっては弁護士にご相談ください。

