

「離婚したいけれど、住宅ローンがまだ何十年も残っている」「家を出るのは夫なのに、ローンの名義も夫。この家はどうなるの?」。熊本市近郊や八代市でのご相談でも、郊外の戸建てやマンションにローンが残ったまま離婚を考える方は少なくありません。離婚で住宅ローンが残る家の財産分与は、家の時価とローン残高のどちらが大きいかで考え方が大きく変わり、さらに銀行との契約は離婚しても自動的には変わらない、という二つの軸を押さえることが大切です。そこで本記事では、アンダーローンとオーバーローンそれぞれの分け方、家を売る・住み続ける場合の注意点を、離婚・不倫のご相談を多く扱う弁護士の視点から解説します(2026年9月時点の情報です)。
まず確認すること|名義・ローン契約・時価と残高
話し合いを始める前に、次の3点を資料で確認しておくと、その後の検討がスムーズです。
- 家の名義:法務局で取得できる登記事項証明書で、所有者と持分を確認します。
- ローンの契約形態:夫の単独債務か、妻が連帯保証人・連帯債務者になっていないか、夫婦それぞれが借りるペアローンか。金銭消費貸借契約書や返済予定表で確認します。
- 時価とローン残高:残高は返済予定表や金融機関の残高証明で、時価は不動産会社の査定などで把握します。固定資産税の評価額は時価と一致しないことが多いため、複数社の査定を参考にするのが一般的です。
離婚に向けた資料集めの全体像は離婚を決めたらまず準備することでも紹介しています。
アンダーローンとオーバーローンで分け方が変わる
家の時価がローン残高を上回る状態をアンダーローン、下回る状態をオーバーローンといいます。
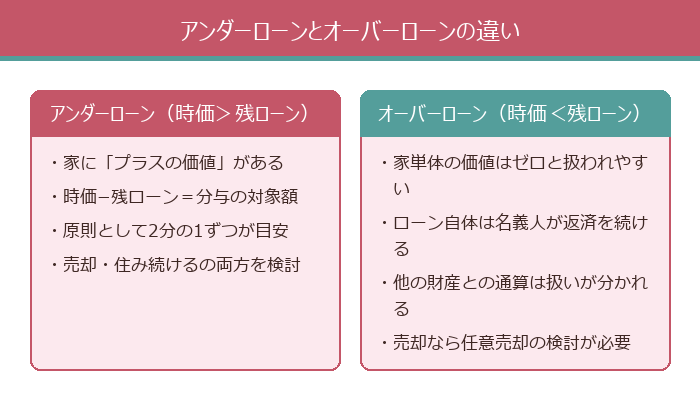
アンダーローンの場合、時価からローン残高を差し引いた額が、財産分与で考慮される家の価値になります。財産分与は夫婦が婚姻中に協力して築いた財産を原則として2分の1ずつ分ける考え方が実務の基本であり、家を取得する側が相手に代償金を支払う、売却して残ったお金を分ける、といった方法がとられます(財産分与の基本は離婚の財産分与とは?をご覧ください)。
一方、オーバーローンの場合は、家単体ではプラスの価値がないと扱われることが多く、ローンの残額を相手に半分負担させることは原則として難しいとされています。預貯金など他の財産がある場合に、家のマイナス分を差し引いて全体を計算するかどうかは、裁判例や実務でも考え方が分かれており、事案ごとの判断になります。
家を売る場合・住み続ける場合の注意点
家の扱いには、大きく「売却する」「名義人が住み続ける」「名義人でない側が住み続ける」の3つがあります。
- 売却する:関係を清算しやすい方法です。オーバーローンで売却代金だけではローンを完済できない場合は、金融機関の同意を得て行う任意売却を検討することになり、残った債務の返済方法も金融機関との協議が必要です。
- 名義人が住み続ける:名義人がローンを払い続けるため比較的シンプルですが、相手が連帯保証人のままだと、離婚後も返済が滞れば相手に請求が及ぶおそれがあります。
- 名義人でない側が住み続ける:子どもの学校を変えたくないなどの理由で選ばれますが、ローンの名義人が返済をやめると、家が競売にかけられるリスクを抱え続けることになります。名義や債務者の変更、借り換えには金融機関の審査・承諾が必要で、収入によっては認められないこともあります。
いずれの場合も、夫婦の間で「ローンは今後も夫が払う」と合意しても、金融機関との契約内容は変わりません。連帯保証や連帯債務は離婚だけでは外れないため、合意の内容と金融機関との関係を分けて考える必要があります。
頭金に親の援助や独身時代の貯金を使った場合
購入時の頭金に、結婚前の預貯金や親からの贈与・相続したお金を充てていることがあります。こうした財産は特有財産と呼ばれ、夫婦で築いた財産とは区別されるため、その割合に応じて分与の計算で考慮される場合があります。ただし、通帳の履歴や贈与の記録など、資金の出どころを示す資料が必要になることが多く、年数がたつほど立証が難しくなる点に注意が必要です。どの程度考慮されるかは、購入時の経緯や返済の状況など個別の事情により異なります。
熊本での実務上のポイント|期限と合意の残し方
財産分与は、離婚と同時に決めなくても離婚後に請求できますが、期限があります。2026年4月1日施行の改正民法により、同日以降に離婚した場合の請求期限は離婚から5年に延びました(それ以前に離婚した場合は従来どおり2年です。2026年9月時点)。とはいえ、時間がたつと家の時価やローン残高が変わり、相手との連絡も取りにくくなるため、できるだけ離婚時に決めておくことをおすすめします。
合意した内容は、代償金の分割払いなども含めて離婚の公正証書などの書面に残しておくと安心です。話し合いがまとまらない場合は、家庭裁判所の調停で財産分与を話し合うことができます(熊本での申立ては熊本で離婚調停を申し立てるにはで解説しています)。また、別居中に一方が住宅ローンを払っている場合、その事情が婚姻費用の額の話し合いで考慮されることもあります(別居中の生活費(婚姻費用)参照)。
なお、地震などの自然災害で自宅が被災し、ローンの返済が難しくなっている場合には、一定の要件のもとで「自然災害による被災者の債務整理に関するガイドライン」の利用が検討できることがあります。離婚の話し合いと並行して進めるべきかどうかも含め、弁護士にご相談ください。
離婚時の住宅ローンは妻にも支払い義務がある?連帯保証・ペアローンの注意点
「離婚しても、住宅ローンの支払い義務は残るのか」というご質問は、とても多くいただきます。結論からいえば、夫婦間でどう取り決めても、金融機関との契約上の立場は変わりません。支払い義務があるかどうかは、ローンの契約形態で決まります。
契約形態ごとの違い
- 夫の単独債務で、妻は関与していない場合:原則として妻に返済義務はありません。
- 妻が連帯保証人の場合:夫が返済できなくなったとき、妻が請求を受けます。離婚しても連帯保証は自動では外れません。
- 夫婦で連帯債務を負っている場合:双方が全額について返済する責任を負う形になるのが一般的です。
- ペアローンの場合:夫婦それぞれが別々のローンを組んでいます。それぞれの契約について返済義務があります。
ペアローンで家を分けるときの考え方
ペアローンでは、登記も共有名義になっていることが多く、一方が家を出てもローンは別々に残ります。アンダーローンなら売却して清算しやすい一方、オーバーローンだと、売っても二つのローンが残ってしまうことがあります。
住み続ける側が相手のローン分まで借り換えられるかは、収入や信用状況による金融機関の審査次第です。個別の事情により異なるため、離婚の合意前に金融機関へ相談しておくと、後戻りを防げます。
八代市や熊本市近郊では、夫の勤務先の関係で地元の金融機関のローンを使っているケースも多く、窓口で「離婚を前提とした名義変更や借り換え」の相談ができるかどうか、事前に確認しておくとスムーズです。
持ち家の財産分与はどう計算する?対象になる範囲と評価の時点
持ち家の財産分与では、「どこまでが分与の対象か」「いつの時点の価値で計算するか」でも金額が変わります。
対象になる範囲の目安
- 婚姻中に購入した家は、名義が夫でも妻でも、原則として対象になります。
- 結婚前に購入した家は、婚姻後に返済した分や、価値の増えた部分が問題になることがあります。
- 親から贈与された土地の上に建てた家は、土地と建物で扱いが分かれる場合があります。
評価の時点と、ローン残高の見方
財産の評価は、別居時を基準にする考え方と、実際に分ける時点を基準にする考え方があり、財産の種類や事案によって異なります。家は、離婚の話し合いや調停の時点に近い時価で考えられることが多いといえます。
ローン残高は、返済が進むほど減っていきます。別居後に片方が返済を続けている場合、その負担をどう扱うかも話し合いの論点になります。
家以外の財産とあわせて考える
家の分与は、預貯金や退職金、保険など他の財産と合わせて全体で調整するのが一般的です。たとえば、家を取得する側が、預貯金の取り分を少なくすることで代償金の支払いに代える方法もあります。どのような調整が適切かは個別の事情により異なります。
家の名義変更・税金・登記で見落としやすい費用
財産分与で家の名義を変える場合、手続きの費用や税金を見落としがちです。ここでは、あらかじめ確認しておきたい点を整理します。
名義変更(登記)に必要なもの
- 財産分与を原因とする所有権移転登記(法務局への申請)
- 登録免許税などの費用(固定資産税評価額をもとに計算されるのが原則です)
- 司法書士へ依頼する場合の報酬
税金の注意点
財産分与で受け取ること自体には、原則として贈与税はかかりません。ただし、分与の額が婚姻中の夫婦の協力によって得た財産の額などに比べて多すぎる場合や、離婚が税金逃れを目的としている場合は、贈与税が問題になることがあります。
一方、財産を渡す側(家の名義人)には、不動産を譲渡したものとして譲渡所得税が課される場合があります。取得の経緯や保有期間、居住用財産の特例の適用の可否によって結論が変わるため、具体的な金額は税理士や税務署への確認が欠かせません。
また、家を取得した側には、不動産取得税が課される場合があります。これらは、財産分与の「いくらから」課税されるという単純なものではなく、個別の事情によって異なります。
合意書に入れておきたいこと
家の名義変更や代償金の支払い時期、税金を誰が負担するかは、離婚協議書や公正証書に明記しておくと、あとの争いを避けられます。「清算条項」を入れておけば、合意した内容以外は互いに請求しないという取り決めになります。ただし、どの範囲まで清算するかは慎重に決める必要があるため、署名の前に弁護士へご確認ください。
まとめ
住宅ローンが残る家の財産分与は、まず名義・ローン契約・時価と残高を確認し、アンダーローンかオーバーローンかを見極めるところから始まります。アンダーローンなら時価と残高の差額が分与の対象となり、オーバーローンなら家単体では価値がないと扱われることが多い一方、他の財産との計算方法は事案により異なります。夫婦の合意だけでは金融機関との契約や連帯保証は変わらないため、売る・住み続けるのどちらを選ぶ場合も、将来のリスクまで見据えて条件を決めることが大切です。事案によって適切な対応は異なりますので、署名や合意の前に一度弁護士にご相談ください。
\ 離婚のお悩み、まずはAIに気軽に相談 /
24時間いつでも、LINEで匿名OK。財産分与・慰謝料・親権・養育費など、あなたの状況に合わせて情報を整理し、次の一歩をご案内します。
※AIによる一般的な情報提供です。個別の法的判断は弁護士にご相談ください。
監修:弁護士法人Si-Law(熊本県弁護士会所属・熊本市/八代市) 弁護士紹介 / 2026年9月17日 公開
離婚・不倫のご相談は弁護士法人Si-Lawへ
弁護士法人Si-Law(熊本・八代)では、離婚や不倫に関するご相談を承っております。財産分与・慰謝料・親権・養育費など、お金と子どもの問題について、あなたにとって最善の解決を一緒に考えます。初回相談は無料です。まずはお気軽にお問い合わせください。
▶ 無料相談のご予約はこちら
※本記事は一般的な情報提供を目的としたものであり、個別の事案の結論を保証するものではありません。実際のご判断にあたっては弁護士にご相談ください。

